TL;DR
- 能吸引资产,吸引不了自托管。 约
56亿美元净流出币安,但现货份额从48%降到42%的同时,OKX11%→14%、Coinbase9%→9.6%、Kraken 同步上升 —— 资金换的是托管人。 - 链上只有一次结算脉冲。 10-29 平均 gas 从常态
0.6–0.9gwei 冲到8.17,但当日交易笔数1.76M反而低于前一日的2.00M,活跃发送地址从663K掉到447K。gas 涨了近十倍而交易数下降,说明是少数大额钱包在搬家。 - 合约层是被抽走流动性的那一端,不是承接方。 全链 TVL 美元
-3.1%,按 ETH 计价只有-0.7%;Lido 币本位+0.1%,质押者根本没赎回。 - 原稿最好的方法没用在它自己的第一张表上。 它对 DeFi 做了美元与币本位的拆分,却同时写着币安总资产
$171B → $157B(少140亿)和净流出56亿 —— 中间84亿的缺口是价格,而不是有人把钱拿走了。 - 挤兑 72 小时内退潮。 11-03 ETH、USDT、USDC 已转为净流入。
- 这是托管质量的重定价,不是托管范式的迁移。
本文基于一份外部整理稿。它 DeFi 那一节的 12 项计算我逐条回查过,全部自洽,方法也是对的。第二节有一处是我补的对账,第一节按我此前核过的链上记录改掉了原稿对攻击结构的描述。第六节列出算不出来的部分。
一、被攻破的是签名授权层,不是私钥
这一点原稿方向对,但结构描述有误,按链上记录应该是这样。
币安自己的《Security Incident Update》给出的根因是一名 DevOps 工程师的笔记本被攻陷,攻击者由此进入服务容器并提交未授权提现,并称未发现私钥泄露证据(初步报告、根因篇)。换句话说,被攻破的是一个拥有签名能力的服务身份,不是密钥本身。
以太坊这一段用的是 EIP-7702,而原稿写的「通过 50 笔签名交易操纵账户 nonce」不对。实际是一笔 Type-4 交易,它的 authorization_list 里装了 50 条授权元组,nonce 从 18,914,824 递减到 18,914,775,全部以同一个热钱包为 authority、指向同一个合约、chain_id 全是 1。其中只有 1 条生效,其余 49 条是 invalid_nonce 的诱饵。
降序是刻意的:规则是元组 nonce 必须等于账户当前 nonce 才生效,否则跳过而不回滚。升序提交的话,命中之后后面每一条都会依次生效,账户 nonce 被连推十几次,热钱包自己的交易队列会瞬间错位。降序保证最多一条生效。
这笔交易的 gas 是 1,258,562,而且能精确对上:
50 × 25,000  = 1,250,000   每条元组按 PER_EMPTY_ACCOUNT_COST 预收
− 12,500                   唯一有效的那条命中已存在账户,退 PER_AUTH_BASE_COST 的差额
+ 21,000                   交易基础费
+ 62                       calldata
= 1,258,562
一分不差 —— 这也顺带说明那 49 条诱饵每条实打实烧掉 25,000 gas。
最该记住的是这笔交易长什么样。 它的 to 是热钱包自己,value 是 0,data 是空的,实体全在 authorization_list 里。只解析 calldata 的提现策略引擎看它就是一笔「自己转给自己 0 元」 —— 签过之后提现限额彻底失效。代码委托和转账不能共用一套签名策略,这才是这次事件在协议层留下的教训(机制细节、96 小时时间线)。
遏制被拉长也是因为这个结构:最后一笔 2,961.9 ETH 在 23:56 UTC 完成,直到次日 00:10 才通过向零地址发起新授权清除掉委托代码。
这直接回答了问题的一半。 「风险转移到智能合约」不是假设 —— EIP-7702 本身就是链上的授权合约。普通自托管 EOA 没有这个攻击面,但只要你用 7702、多签或账户抽象,风险就回到合约层。CEX 的失败点是运营与签名权限,自托管的失败点是密钥管理与授权模板。风险不会消失,只会换一种记法。
二、资金去向:换托管人,不是自托管
56 亿美元的净流出是真的,但它的去向说明这是一次托管质量的重定价。
| 指标 | 事件前 | 最新(7 日) | 读数 |
|---|---|---|---|
| 币安现货份额 | ~48% |
42% |
至少 12 周最低 |
| OKX | ~11% |
~14% |
最大承接方 |
| Coinbase | ~9% |
9.6% |
小幅上升 |
| Kraken | — | 上升 | 同步分流 |
| 币安总资产 | $171B |
$157B |
见下方对账 |
这张表里有一个原稿没有对平的地方,而且它本来会用这个方法。 总资产少了 140 亿,但净流出只有 56 亿 —— 中间 84 亿的缺口不是有人把钱拿走了,是同期计价资产跌了。原稿在 DeFi 那一节专门做了美元与币本位的拆分来避免这个误读,却没把同一把尺子用在自己的第一张表上。如果按「总资产少了 140 亿」来理解这次挤兑,会把规模高估约 2.5 倍。
净流出占总资产约 3.5%。11-01 重启提现后的前九个半小时流出 $3.64B;11-01 至 11-02 用户提走 25,793 BTC,比黑客偷走的 18,270 BTC 还多,BTC 交易所储备从 285 万降至 283 万枚(CryptoPotato、Coinpedia)。
更说明问题的是去向。Coinbase 第一时间把「99% 客户资产在冷存储、分布式密钥保护、1:1 托管」做成了营销素材 —— 用户要的是更可信的托管人,不是自己保管。承接最多的 OKX 也一样:它至今没有被盗记录,但它真正的风险从来不在这里。
而且挤兑退得很快:11-03 ETH、USDT、USDC 已转为净流入,币安 24 小时内录得约 $2.5B 净流入。资金是在托管人之间重新分配,不是离开托管体系。
三、链上读数:结算脉冲,不是地址迁移
链上确实出现了自托管动作,但那是一次事件驱动的结算,不是行为迁移。
10-29 以太坊平均 gas 从常态的 0.6–0.9 gwei 飙到 8.17,10-30 仍有 3.45;但当日交易笔数 1.76M,反而低于 10-28 的 2.00M,活跃发送地址从 663K 降至 447K。按那个常态区间算,gas 涨了 9–14 倍而交易数下降 —— 这只能是少数大额钱包在搬家,不是散户批量开户。
ETH 原生转账量 10-29、10-30 分别为 258 万和 274 万 ETH,约为前九日均值 129 万的 2 倍。到 11-01,gas 已回落至 0.595 gwei,活跃发送地址 403K,低于事件前水平。
L2 也没有承接:Arbitrum 日交易从 10-29 的 196 万降到 11-01 的 110 万(-44%),Base 从 1,092 万降到 589 万(-46%)。
讽刺的是攻击者自己也把以太坊当作换仓路由:SOL 分散卖出换成 USDC,跨链到以太坊买入 ETH,再通过 THORChain 换成 BTC(ChainCatcher)。这恰好说明以太坊在危机里的角色是流动性结算层,不是托管目的地。
四、合约层:被抽走流动性的那一端
「资金转向智能合约」这五天里没有发生,因为合约端自己先被冻结了。Aave 的守护机制在事件后冻结了 175 个 V3 与 117 个 V4 储备,部分大型储备的利用率被推到 92%–100%,USDT、USDC、USDT0 在受影响配置中的抵押借贷能力一度归零;储备 10-31 重开,利率曲线到 11-01 才恢复正常(CryptoSlate)。
但把美元跌幅换个分母看,结论完全不同。
| 口径 | 10/27 | 11/3 | 变化 |
|---|---|---|---|
| 全链 TVL(美元) | $99.96B |
$96.84B |
-3.1% |
| 全链 TVL(ETH 计价) | 42.58M ETH |
42.27M ETH |
-0.7% |
| Aave(美元) | $13.67B |
$12.90B |
-5.6% |
| Aave(ETH 计价) | 5.82M ETH |
5.63M ETH |
-3.3% |
| Lido(美元) | $22.70B |
$22.17B |
-2.3% |
| Lido(ETH 计价) | 9.67M ETH |
9.68M ETH |
+0.1% |
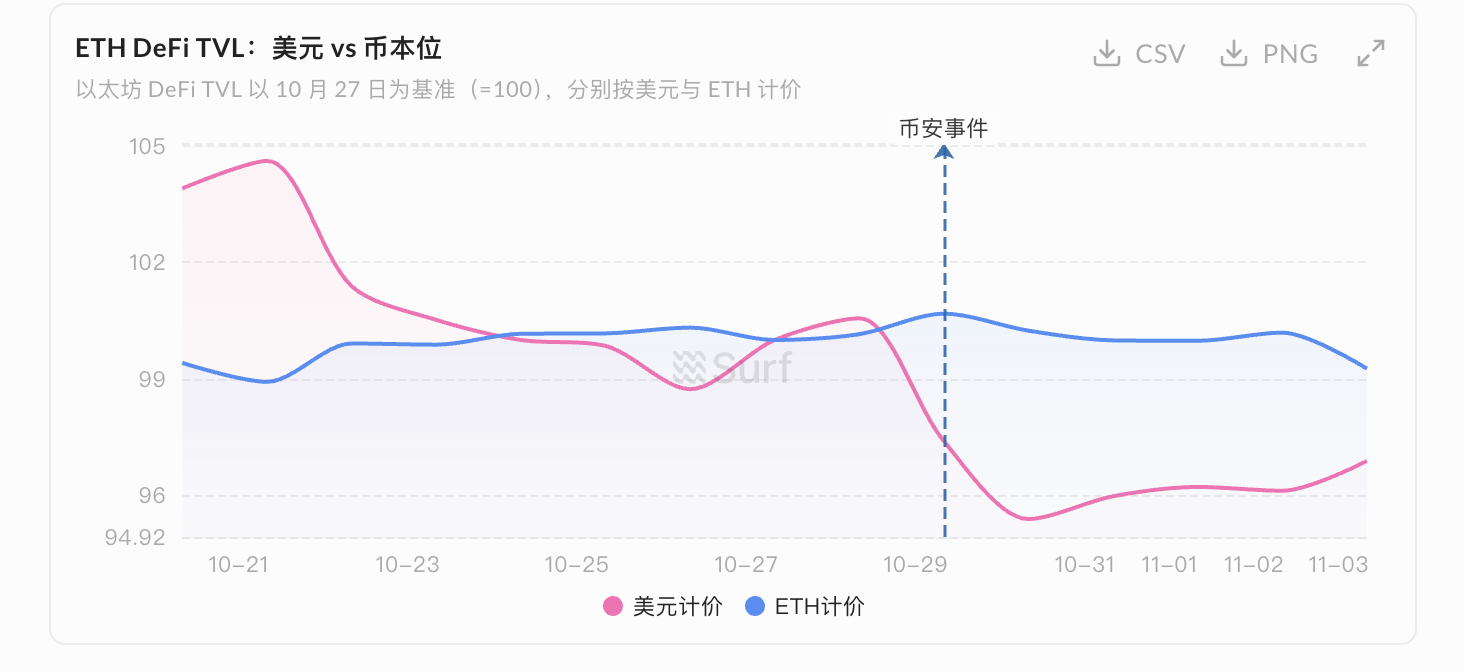
图里那条粉线(美元计价)在币安事件后一路掉到约 94.9,而蓝线(ETH 计价)全程贴着 100 没动过 —— 两条线在 10-29 之后分叉,分叉的宽度就是价格贡献的那部分。
10-28 至 10-30,全链美元 TVL 跌 5.15%,而 ETH 同期跌 5.24%;两者相除,币本位几乎持平。也就是说,美元跌幅几乎全部由价格贡献,不是存款人逃跑。 Aave 的 -5.6% 里约 2.4 个百分点来自 ETH 价格、约 3.3 个百分点是真实净流出,与「冻结导致无法新存」的机械结果一致;Lido 币本位持平,说明质押者没有赎回。
真正被重定价的是借贷市场的流动性风险,不是质押合约的信用风险。 同期稳定币总市值降至 $293.8B,30 天缩水 $10.8B,而且收缩在币安事件前就已开始 —— 链上活动的「美元腿」也在变细。
五、资产与网络的背离
ETH 的反弹是宏观 beta,不是自托管溢价。截至 2026-11-05 04:00 UTC,ETH 报 $2,419,24 小时 +7.6%,但 30 天仍 -10.5%,同期 BTC 为 -6.1% —— ETH 跑输,且卡在 $2,439 阻力下方,关键支撑 $2,200。这轮上涨发生在风险偏好整体回升之后,ETH 只是高 beta 资产,不是避险目的地。
需求侧更弱。美国现货 ETH ETF 自 9-29 以来没有一个净流入日,截至 10-30 连续 23 个交易日流出,10 月单月净流出 $1.61B,为上线以来最大单月流出;11-04 才出现约 $42.6M 的小幅净流入(BeInCrypto)。链上活跃度同样在退潮:14 日移动平均活跃地址 10-17 降至约 365K,为 2025 年 12 月以来最低,目前仅回升到 375K,较春季 500K–550K 的区间低 25%–32%。gas 回到 0.6 gwei,说明网络并没有为自托管叙事收到费用。
如果自托管需求真的在驱动,应该看到 ETH 跑赢 BTC、ETF 流出被链上吸收、gas 与地址数同步上升。实际三项全部相反。
六、这篇算不出什么
- 份额、TVL、ETF、链上指标来自不同来源与不同窗口。 份额是 7 日口径,TVL 表是 10/27–11/3,活跃地址是 14 日移动平均,ETF 是交易日口径。可以各自读,不能互相相除。
56亿净流出与140亿资产下降的拆分是我按价格反推的,不是披露值。 中间那84亿我归给了计价变化,但没有逐币种的持仓明细来验证这个归因。- 「换托管人而非自托管」是从份额和交易所储备推的,不是直接观测。 没有办法从链上区分「提到自己的冷钱包」和「提到另一家交易所的充值地址」,所以自托管的真实比例无法测量,只能从地址数没有扩散来反推它不大。
- Aave 那
3.3个百分点的「真实净流出」里,冻结与自愿撤出分不开。 储备被冻结时本来就不能新存,机械效果和恐慌退出在数据上是同一个形状。 - 四个信号的阈值是判断,不是模型。 下面那张表里的数字是我按当前水位设的观察线,不是统计出来的临界点。
- 图是站主提供的快照,不是我重算的。 我只核了它与 TVL 表两个端点的方向一致。
- Coinbase 那句营销表述我没有可用的出处。 原稿给它配的链接指向的是一篇讲 Circle CEO 稳定币冻结工具的报道,与这句话对不上,所以这里只保留表述本身、没有附引用。
结论。 把问题拆成三层漏斗,答案就清楚了:资产层通过 —— ETH 是少数能在 48 小时内承接十亿美元级「逃离托管」结算的资产;自托管层很弱 —— 第一落点是 OKX、Coinbase、Kraken,第二落点是冷钱包观望,没有地址扩散,挤兑 72 小时内反转;合约层是反向的 —— 币本位 TVL 持平、Aave 真实流出 3.3%、稳定币供给收缩。
所以以太坊吸引到的是结算需求和抵押品需求,不是自托管需求。要让自托管从中转站变成目的地,需要三件事同时改善:自托管状态下能拿到不依赖再抵押的收益(目前只有 solo staking 接近,但 32 ETH 门槛劝退多数人);账户抽象与多签的安全默认值足够好(而 EIP-7702 反而扩大了授权攻击面);以及替代托管人的信任继续被侵蚀(这次没有,Coinbase 反而借机强化了冷存储品牌)。三件事目前一件都没成立。
接下来盯四个信号:
| 信号 | 当前 | 要看到 |
|---|---|---|
| ETH 计价 DeFi TVL | 42.27M ETH |
升破 43.5M |
| ETH ETF 净流入 | 11-04 单日 $42.6M |
连续 5 日净流入 |
| 14 日活跃地址 | 375K |
回到 470K 以上 |
| 平均 gas | 0.6 gwei |
在 3 gwei 以上站稳一周 |
如果币安现货份额在 42% 附近企稳回升,那这整段行情就只是一次风险在托管人之间的轮换,以太坊仍然只是那个大家都路过、但没人留下来的结算层。
本文为研究整理,不构成投资建议。DYOR。